BRED
- 4,6
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand on ouvre une application bancaire pour la première fois, on veut surtout savoir une chose : pourra-t-elle simplifier les opérations courantes sans nous perdre dans des menus compliqués ? Après l’avoir utilisée, je trouve que BRED répond assez bien à cette attente pour les clients de la BRED. Cette application de finance, développée par Bred, sert à rapprocher les opérations bancaires du quotidien du téléphone, avec une approche qui reste plutôt directe.
Elle est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Sa présence sur Android est ancienne, puisqu’elle est disponible depuis le 23 novembre 2011, mais elle continue d’évoluer : la version actuelle est la 5.32 et elle fonctionne à partir d’Android 7.0. Cette longévité compte, car elle suggère un outil installé dans les habitudes de nombreux clients plutôt qu’un service expérimental.
La popularité est également visible dans les chiffres affichés sur la fiche de l’application : la note moyenne atteint 4,6, avec près de cent mille évaluations, tandis que le compteur d’installations dépasse le million. Je ne prends pas ces chiffres comme une garantie absolue, mais ils donnent une indication utile : l’application est suffisamment adoptée pour que les problèmes rencontrés par un utilisateur débutant ne soient pas totalement isolés.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Ce que j’attends avant de commencer
Le premier point à comprendre est que BRED n’est pas une application bancaire universelle. Elle est conçue pour les clients de la BRED. Si votre compte est dans une autre banque, l’installation ne vous apportera pas grand-chose. En revanche, si vous êtes déjà client et que vous consultez encore vos comptes depuis un ordinateur ou que vous dépendez souvent d’un appel en agence, elle peut devenir un accès beaucoup plus pratique.
Je la vois surtout comme un outil de consultation et de gestion quotidienne. On l’ouvre pour vérifier l’état d’un compte, suivre un mouvement récent, contrôler une dépense ou effectuer une démarche sans attendre d’être devant un ordinateur. Ce n’est pas forcément l’application à choisir si vous cherchez un agrégateur capable de réunir plusieurs banques dans un même écran. Pour ce besoin précis, une solution spécialisée dans la centralisation peut être plus adaptée.
La différence avec le site web de la banque tient moins à la nature des services qu’à la situation d’utilisation. Sur mobile, on peut vérifier rapidement une information entre deux activités, alors que le navigateur demande souvent davantage de manipulations. Cette rapidité devient intéressante lorsque l’on veut confirmer un paiement, surveiller une dépense inhabituelle ou répondre à une question simple sans transformer l’opération en tâche administrative.
Je conseille toutefois de ne pas installer l’application dans l’urgence, par exemple juste avant de devoir réaliser une opération importante. La première connexion est le moment où il faut retrouver ses accès et comprendre le parcours de sécurité. Mieux vaut faire cette découverte tranquillement, chez soi, puis garder l’application prête pour les situations réellement pressées.
Une application adaptée à quel profil ?
Elle convient bien au client qui utilise principalement les services de la BRED et souhaite un point d’accès mobile à son compte. Elle peut aussi aider une personne qui veut prendre l’habitude de vérifier plus régulièrement ses mouvements, au lieu d’attendre le relevé ou la prochaine connexion sur ordinateur. Pour un jeune utilisateur autorisé à gérer ses premières dépenses, l’interface mobile peut également rendre les contrôles plus naturels, même si les modalités exactes dépendent de la relation bancaire et des accès associés au compte.
Je serais plus réservé pour quelqu’un qui possède plusieurs comptes dans des établissements différents et qui veut une vision globale de son budget. Dans ce cas, changer constamment d’application risque d’être moins confortable qu’un outil de regroupement. De même, une personne qui préfère parler directement à un conseiller pour chaque opération ne trouvera pas forcément ici un remplacement complet de l’agence.
La première installation et la connexion
Après l’installation, la première étape utile consiste à préparer ses identifiants bancaires et à vérifier que l’on utilise bien les accès liés à la BRED. C’est un conseil simple, mais il évite une confusion fréquente : l’application ne crée pas une relation bancaire à partir de rien. Elle donne accès à celle qui existe déjà, avec les règles de connexion et de validation prévues par la banque.
Je recommande de faire la première ouverture avec une connexion stable et suffisamment de temps devant soi. Il ne faut pas chercher à aller vite. Lisez les écrans de connexion, vérifiez le compte ou l’espace affiché après l’identification et prenez quelques instants pour repérer les rubriques principales. Cette petite phase d’observation rend les ouvertures suivantes beaucoup plus fluides.
Le téléphone utilisé mérite aussi un minimum d’attention. Un appareil ancien peut fonctionner si son système respecte le minimum requis, mais l’expérience dépendra également de son état général, de la qualité de la connexion et de la manière dont il gère les applications récentes. Si l’application semble lente, je commencerais par vérifier la connexion et les mises à jour disponibles avant de conclure à un problème bancaire.
La sécurité doit rester prioritaire. Je déconseille d’enregistrer des codes dans une note facilement accessible ou de prêter son téléphone déverrouillé. Pour une application financière, le confort ne doit pas conduire à supprimer les précautions élémentaires. Utiliser le verrouillage de l’appareil et garder ses moyens de connexion privés est plus important que de gagner quelques secondes à l’ouverture.
Le bon réflexe pendant la première session
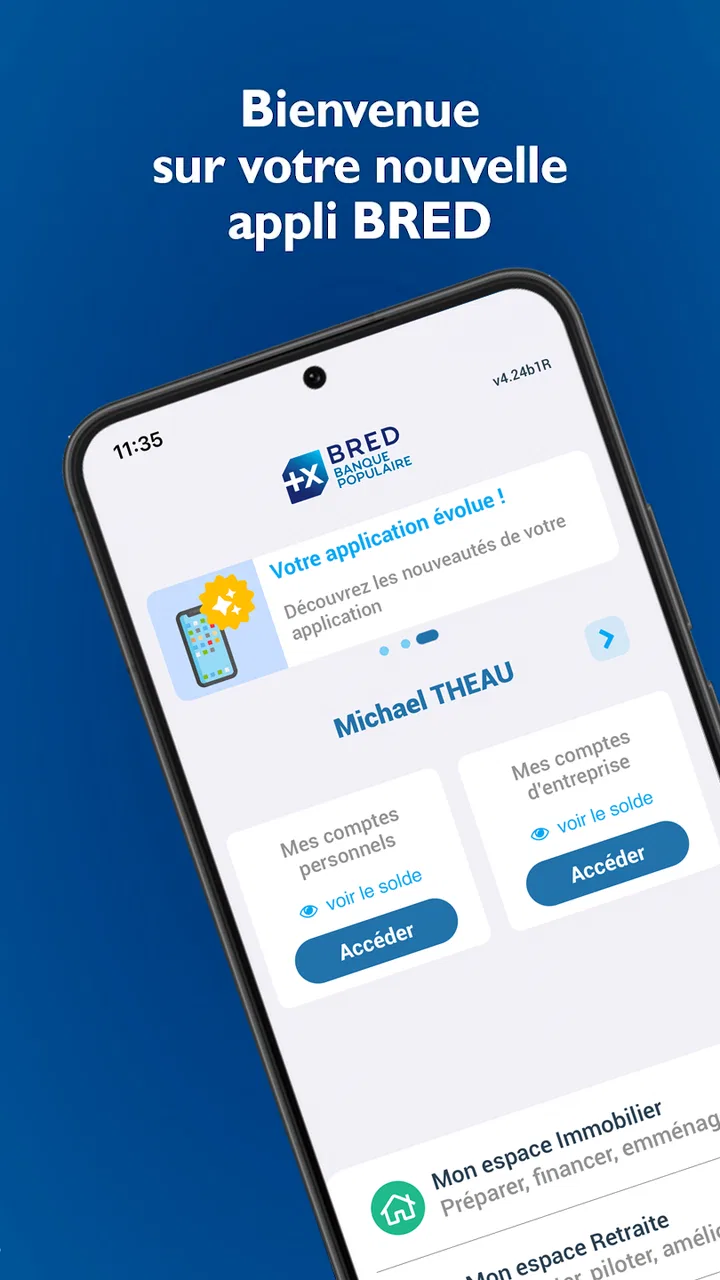
Une fois connecté, je commencerais par une action sans conséquence : regarder les comptes disponibles et parcourir les mouvements récents. Cette étape sert à vérifier que l’on est dans le bon espace et à comprendre la présentation des informations. Elle permet aussi de voir comment l’application distingue le solde, les opérations passées et les éléments plus récents.
Je conseille de ne pas modifier plusieurs réglages dès le départ. Quand on change trop de choses avant d’avoir compris le fonctionnement de base, il devient difficile de savoir si une information a simplement changé d’emplacement ou si une action a réellement été effectuée. Pour un débutant, l’ordre le plus rassurant est donc : se connecter, consulter, repérer, puis seulement passer à une opération plus active.
La version 5.32 montre que l’application suit un cycle d’évolution, mais une mise à jour ne signifie pas que chaque écran sera identique à celui d’un tutoriel trouvé ailleurs. Les intitulés et l’organisation peuvent changer avec le temps. Je me fierais donc d’abord à ce qui est affiché dans l’application au moment de l’utilisation, plutôt qu’à une ancienne capture d’écran.
Réussir sa première opération utile
Pour moi, la première réussite ne devrait pas être une opération sensible. Le meilleur test consiste à consulter son compte et à retrouver une transaction récente que l’on reconnaît. Cette action confirme plusieurs choses à la fois : la connexion fonctionne, le bon espace bancaire est ouvert et les informations attendues apparaissent correctement.
Imaginez une situation très ordinaire : vous êtes dans un magasin et vous hésitez à utiliser votre carte parce que vous ne savez plus exactement où en est votre compte. Au lieu d’attendre de rentrer chez vous, vous ouvrez BRED, vérifiez la situation affichée et consultez les derniers mouvements. Si la réponse est claire, l’application a déjà rempli une fonction concrète, sans vous obliger à sortir un ordinateur.
Cette habitude peut aussi servir après un achat en ligne. Je préfère vérifier les mouvements plus tard, dans un moment calme, plutôt que de multiplier les ouvertures immédiatement après chaque paiement. L’objectif n’est pas de surveiller son compte de façon anxieuse, mais de créer un rythme raisonnable qui aide à repérer une dépense oubliée ou une anomalie apparente.
Pour une première opération qui modifie réellement le compte, je recommande de relire chaque étape avant validation. Contrôlez le compte concerné, le bénéficiaire ou le destinataire affiché, le montant et le récapitulatif final. Une application mobile peut rendre une démarche plus rapide, mais elle ne remplace pas cette vérification humaine. Sur un petit écran, une ligne mal lue peut facilement passer inaperçue.
Je ferais également une distinction entre une opération habituelle et une opération urgente ou inhabituelle. Pour la première, l’application peut être très pratique. Pour la seconde, surtout si elle implique une somme importante ou un doute sur les coordonnées, je prendrais le temps de vérifier par un canal officiel de la banque avant de confirmer. La rapidité est un avantage seulement quand elle ne réduit pas la vigilance.
Une méthode simple pour éviter les erreurs
Avant de valider, je relis le récapitulatif à voix basse ou mentalement, puis je ferme l’application uniquement après avoir vu l’écran de confirmation. C’est une petite méthode, mais elle évite de confondre une opération enregistrée avec une opération simplement préparée. En cas de doute, je ne recommence pas immédiatement : je retourne d’abord consulter l’historique pour vérifier ce qui a réellement été pris en compte.
Autre conseil moins évident : faites votre première opération lorsque vous avez accès à vos documents et à vos repères habituels. Si vous devez retrouver une référence, comparer un montant ou identifier un destinataire, vous gagnerez du temps en étant dans un environnement calme. L’application est mobile, mais toutes les tâches bancaires ne sont pas plus sûres lorsqu’elles sont réalisées dans la précipitation.
Les confusions que j’ai rencontrées dans l’usage
La première confusion possible concerne la différence entre consulter une information et agir sur le compte. Les deux parcours peuvent commencer dans le même espace, mais leurs conséquences ne sont pas les mêmes. Un utilisateur débutant devrait prendre l’habitude de vérifier le libellé de l’écran avant de toucher au bouton de validation, surtout lorsqu’il navigue rapidement entre plusieurs rubriques.
Une autre source de doute vient du délai d’affichage des opérations. Une transaction ne se présente pas toujours de la même manière selon son état ou le moment où elle est enregistrée. Si votre solde et votre vision des mouvements ne semblent pas correspondre immédiatement à un achat très récent, évitez de conclure trop vite à une erreur. Notez l’opération, vérifiez de nouveau plus tard et contactez la banque si l’écart persiste ou paraît réellement suspect.
Il faut aussi éviter de confondre le solde visible avec une autorisation générale de dépenser. Le chiffre affiché est un repère utile, pas une invitation à ignorer les paiements déjà prévus ou les opérations encore en cours. Pour gérer correctement son budget, je regarderais les mouvements récents en plus du solde, surtout avant une dépense importante.
Les problèmes de connexion peuvent également être mal interprétés. Une difficulté à ouvrir l’application ne signifie pas forcément que le compte est bloqué ou qu’une opération a échoué. Avant de refaire plusieurs tentatives, vérifiez la connexion, relisez le message présenté et notez l’heure ainsi que l’action effectuée. Cette discipline est particulièrement utile si vous venez de lancer une démarche et que vous ne savez pas si elle a abouti.
Enfin, l’application ne doit pas être considérée comme le seul endroit où résoudre chaque situation. Pour une question qui exige une explication personnalisée, un désaccord sur une opération ou un besoin de conseil, le contact avec la banque reste plus approprié. Je trouve que BRED est surtout forte pour l’accès courant, pas pour remplacer toute la relation avec un conseiller.
Quand le site web ou une autre solution est préférable
Le site web peut être plus confortable pour une longue consultation, notamment si vous devez comparer beaucoup de mouvements ou travailler avec plusieurs documents sous les yeux. Le téléphone gagne en immédiateté, mais l’écran réduit peut devenir fatigant lorsque la tâche demande de nombreuses vérifications.
Une application d’agrégation peut être meilleure pour une personne qui veut réunir plusieurs banques, tandis qu’un outil de budget dédié sera souvent plus pertinent pour analyser les catégories de dépenses et suivre des objectifs personnels. BRED reste plus logique si votre priorité est l’accès aux services de votre banque plutôt qu’une analyse financière indépendante de l’établissement.
Après les premiers jours : intégrer l’application à sa routine
Une fois la première connexion réussie, je conseille de choisir quelques usages réguliers au lieu de vouloir tout explorer. Par exemple, consulter les mouvements après les dépenses importantes, vérifier son compte avant un prélèvement attendu et utiliser l’application lorsque l’on a besoin d’une information rapide. Cette routine donne une vraie valeur au téléphone sans transformer la gestion bancaire en activité permanente.
Pour un budget familial, l’application peut servir de point de contrôle avant les achats du quotidien. Une personne peut vérifier la situation du compte, tandis qu’une autre garde ses propres habitudes de suivi. Il faut cependant rester clair sur les accès utilisés et ne pas partager ses informations de connexion. La commodité ne doit pas effacer la responsabilité de chaque titulaire ou utilisateur autorisé.
Je trouve aussi utile de conserver une trace personnelle des opérations inhabituelles. Une note privée avec la date, le montant et la raison d’une dépense peut faciliter une vérification ultérieure, surtout lorsque plusieurs paiements se ressemblent. Ce n’est pas une fonction à attribuer à l’application : c’est une méthode complémentaire qui rend la consultation plus fiable.
Si vous changez de téléphone, prenez le temps de refaire la configuration avec la même prudence que lors de la première installation. Ne supposez pas que toutes les protections ou tous les accès se transfèrent exactement comme avant. Une courte vérification après la reconnexion vaut mieux qu’une découverte au moment où vous devez absolument consulter votre compte.
Mon avis après l’utilisation
À mes yeux, BRED est une application bancaire pratique pour le client de la BRED qui veut retrouver ses opérations et gérer son quotidien depuis Android. Son ancienneté, sa large adoption et sa note moyenne de 4,6 donnent une impression rassurante, mais ils ne dispensent pas de regarder si son usage correspond réellement à vos besoins. Elle est gratuite, ce qui facilite l’essai, et son âge PEGI 3 confirme qu’elle vise un public général plutôt qu’un usage spécialisé.
Je la recommande à quelqu’un qui souhaite commencer simplement : installer l’application, se connecter calmement, consulter son compte, retrouver une transaction connue, puis avancer progressivement vers les opérations dont il a réellement besoin. Cette progression évite la plupart des erreurs liées à la précipitation et permet de juger rapidement si l’organisation des écrans vous convient.
Je la recommanderais moins à une personne qui attend un tableau de bord réunissant plusieurs banques, une analyse budgétaire très poussée ou un remplacement complet du conseiller. Dans ces cas, une autre solution peut compléter ou dépasser son rôle. Mais pour garder sa banque dans sa poche et répondre aux questions courantes sans ouvrir un ordinateur, c’est un outil cohérent, accessible et suffisamment simple pour accompagner un premier usage mobile réussi.
FAQ sur BRED
01Qu’est-ce que l’application BRED et à quoi sert-elle ?
L’application BRED est le service bancaire mobile de la BRED Banque Populaire. Elle permet de consulter ses comptes, vérifier les opérations récentes, effectuer des virements, gérer ses bénéficiaires et suivre ses moyens de paiement depuis un smartphone ou une tablette. L’application donne également accès à certaines fonctionnalités pratiques, comme la recherche d’agences et de distributeurs, la messagerie sécurisée et la consultation de documents bancaires.
02Comment se connecter à l’application BRED pour la première fois ?
Pour utiliser l’application BRED, il faut généralement être client de la banque et disposer de ses identifiants de banque à distance. Après le téléchargement, l’utilisateur saisit son identifiant puis valide son accès selon le dispositif de sécurité demandé par la banque. Une authentification renforcée peut être nécessaire, notamment avec un code personnel, une validation dans l’application ou un dispositif associé au compte. Les étapes exactes peuvent varier selon le profil du client.
03L’application BRED permet-elle d’effectuer des virements et de gérer les bénéficiaires ?
Oui, l’application permet généralement d’effectuer des virements entre ses propres comptes ou vers des bénéficiaires enregistrés, sous réserve des autorisations liées au contrat bancaire. Il est aussi possible de consulter l’historique des opérations et, dans certains cas, d’ajouter ou de modifier un bénéficiaire. Pour des raisons de sécurité, l’ajout d’un nouveau bénéficiaire ou certains virements peuvent nécessiter une confirmation supplémentaire et un délai de protection.
04L’application BRED est-elle sécurisée pour consulter ses comptes et réaliser des opérations ?
La sécurité repose sur plusieurs mécanismes, notamment l’identification personnelle, l’authentification renforcée et la validation de certaines opérations sensibles. Selon l’appareil, l’accès peut également être protégé par la reconnaissance biométrique, comme l’empreinte digitale ou la reconnaissance faciale. Il reste toutefois essentiel de télécharger l’application depuis une boutique officielle, de maintenir son téléphone à jour et de ne jamais communiquer ses codes, même à une personne prétendant représenter la banque.
05Que faire si l’application BRED ne fonctionne pas ou si l’accès est bloqué ?
En cas de problème, commencez par vérifier la connexion Internet, puis redémarrez l’application et installez les éventuelles mises à jour disponibles. Il est également conseillé de contrôler que la date et l’heure du téléphone sont réglées automatiquement. Si l’identifiant est bloqué, si le mot de passe est oublié ou si une validation de sécurité échoue, il faut utiliser les procédures officielles de récupération ou contacter la BRED par un canal vérifié. Évitez de supprimer l’application avant d’avoir consulté les consignes de réactivation.
Avantages
- Application mobile claire et agréable à utiliser au quotidien.
- Consultation rapide des soldes et des dernières opérations.
- Virements et gestion des bénéficiaires accessibles depuis l’application.
- Authentification renforcée pour mieux protéger l’accès au compte.
- Accès pratique aux services BRED sans se déplacer en agence.
Inconvénients
- Certaines fonctionnalités peuvent varier selon le type de compte détenu.
- L’application nécessite une connexion Internet pour la plupart des opérations.
- Les délais de validation peuvent ralentir l’ajout d’un bénéficiaire.
- Quelques options avancées restent moins intuitives à trouver.
- Des mises à jour peuvent modifier l’interface ou le parcours utilisateur.

BRED
Galerie